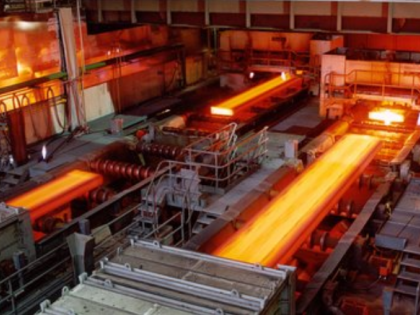


从热轧卷板看,尽管家电出口和汽车生产对热卷仍有一定支撑,但随着北方需求转淡和热卷供应维持高位,华东、华北市场热卷成交有所放缓。部分热卷生产企业为保住订单和市场份额,在出厂价上做出小幅让步。不过,由于热卷前期相对抗跌,此次下调幅度较为温和,并未出现大幅杀跌。
从冷轧板看,冷轧市场疲软更为明显。下游家电和汽车内板生产进入阶段性收尾,终端按需采购,冷轧库存周转放缓。冷轧价格跟跌热卷的压力增大,部分钢厂下调冷轧出厂价,以促进合同兑现。冷热价差也随之有所变化。
从中厚板看,中厚板出厂价整体平稳,下游船舶、桥梁、工程机械需求以消耗订单为主,新增采购不温不火。钢厂对中厚板价格维持稳定,主要依靠订单结构和排产节奏调节供应。
从调价原因看,板材出厂价小幅松动主要是供需关系边际转弱所致。供应端,热卷产线开工率仍处较高水平,资源供应充足;需求端,制造业虽有韧性但进入年末淡季,终端补库谨慎。在供需双弱的格局下,钢厂只能通过小幅调价来平衡发货节奏。
从后期看,板材出厂价能否止跌,关键在于制造业出口订单能否延续和钢厂是否主动减产。如果家电、汽车排产在年末出现明显下滑,板材价格仍有下行压力;若钢厂因利润压缩而检修减产,则价格有望获得支撑。建议板材贸易商控制库存,按需采购,警惕年末需求走弱风险。