

进入2026年三季度,国内钢材市场需求呈现企稳回升态势。随着国家稳增长政策持续发力,基础设施建设投资加速落地,建筑用钢需求明显改善。
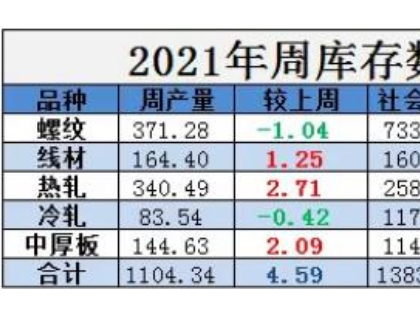
中国钢铁工业协会数据显示,8月上旬重点统计钢铁企业粗钢日产环比增长1.5%,钢材库存量连续两周下降,表明市场供需关系正在边际改善。建筑钢材成交量较上月同期增长约8%。
分析师指出,三季度是传统施工旺季,叠加专项债发行使用进度加快,基建投资对钢材需求的拉动作用将进一步显现。预计螺纹钢、线材等建筑用钢品种需求将环比增长5%-8%,但房地产用钢需求仍将承压。
进入2026年三季度,国内钢材市场需求呈现企稳回升态势。随着国家稳增长政策持续发力,基础设施建设投资加速落地,建筑用钢需求明显改善。
中国钢铁工业协会数据显示,8月上旬重点统计钢铁企业粗钢日产环比增长1.5%,钢材库存量连续两周下降,表明市场供需关系正在边际改善。建筑钢材成交量较上月同期增长约8%。
分析师指出,三季度是传统施工旺季,叠加专项债发行使用进度加快,基建投资对钢材需求的拉动作用将进一步显现。预计螺纹钢、线材等建筑用钢品种需求将环比增长5%-8%,但房地产用钢需求仍将承压。