

从北材南下看,京津冀、东北等北方地区冬季工地停工临近,当地建材需求季节性走弱,钢厂资源主动向华东、华中等南方需求相对较好的地区流动。近期华东市场建材到货量有所增加,北方资源报价与本地资源价差逐步收窄。贸易商反映,今年北材南下启动时间与常年基本一致,但到货节奏略快于去年同期。
从冬储预期看,当前钢价处于相对低位,部分贸易商认为继续下行空间有限,开始关注钢厂冬储政策。市场预期后期钢厂可能出台定金优惠、价格锁定价、延期结算等冬储政策,刺激社会资源储备。不过,鉴于终端需求整体偏弱,贸易商冬储仍较为谨慎,多以"少量多次"方式试水,大规模囤货意愿不强。
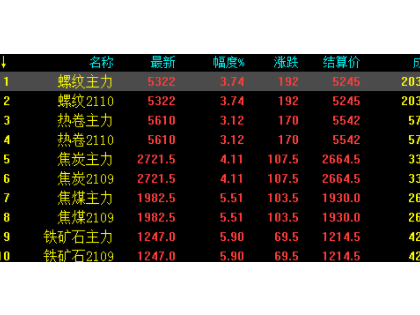
从价格表现看,国内主要城市螺纹钢、热轧卷板价格近期出现小幅反弹,跌幅较前期明显收窄。成本端铁矿石、焦炭价格相对坚挺,对钢价形成一定支撑。市场成交在低价刺激下有所回暖,但持续性仍待观察。
业内分析认为,11月将进入传统钢材消费淡季,北材南下和冬储博弈将成为主导市场的两条主线。若冬储政策力度超预期,钢价可能获得阶段性支撑;但若需求回落快于预期,市场仍有下行压力。建议钢贸商密切关注北材到货和冬储政策动向,合理控制库存水平。