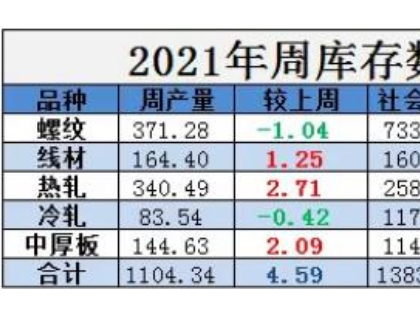


从库存结构看,螺纹钢、线材等长材库存降幅较为明显。一方面,前期部分钢厂在亏损压力下减产,长材供应量有所收缩;另一方面,金九银十期间终端集中采购消耗了部分社会库存。不过,随着北方工地陆续停工,长材需求将进入淡季,库存去化速度可能放缓。
从板材库存看,热轧卷板库存小幅波动,整体处于合理水平。家电出口和汽车生产对热卷需求形成支撑,库存压力不大。冷轧板库存则因下游需求偏弱而略有累积。中厚板库存保持平稳,需求以消耗为主。
从钢厂库存看,部分钢厂厂内库存出现上升,反映出在钢价低位下,钢厂发货节奏与市场承接之间存在一定错配。不过,随着冬储预期升温,贸易商开始接货,钢厂库存压力有所缓解。
业内分析认为,当前社会库存下降为钢价提供了一定支撑,但库存去化的可持续性取决于终端需求和冬储力度。11月后建筑钢材需求季节性走弱,若冬储不能有效承接资源,社会库存可能重新累积。建议钢贸商关注库存变化与实际成交的匹配情况,避免盲目乐观。